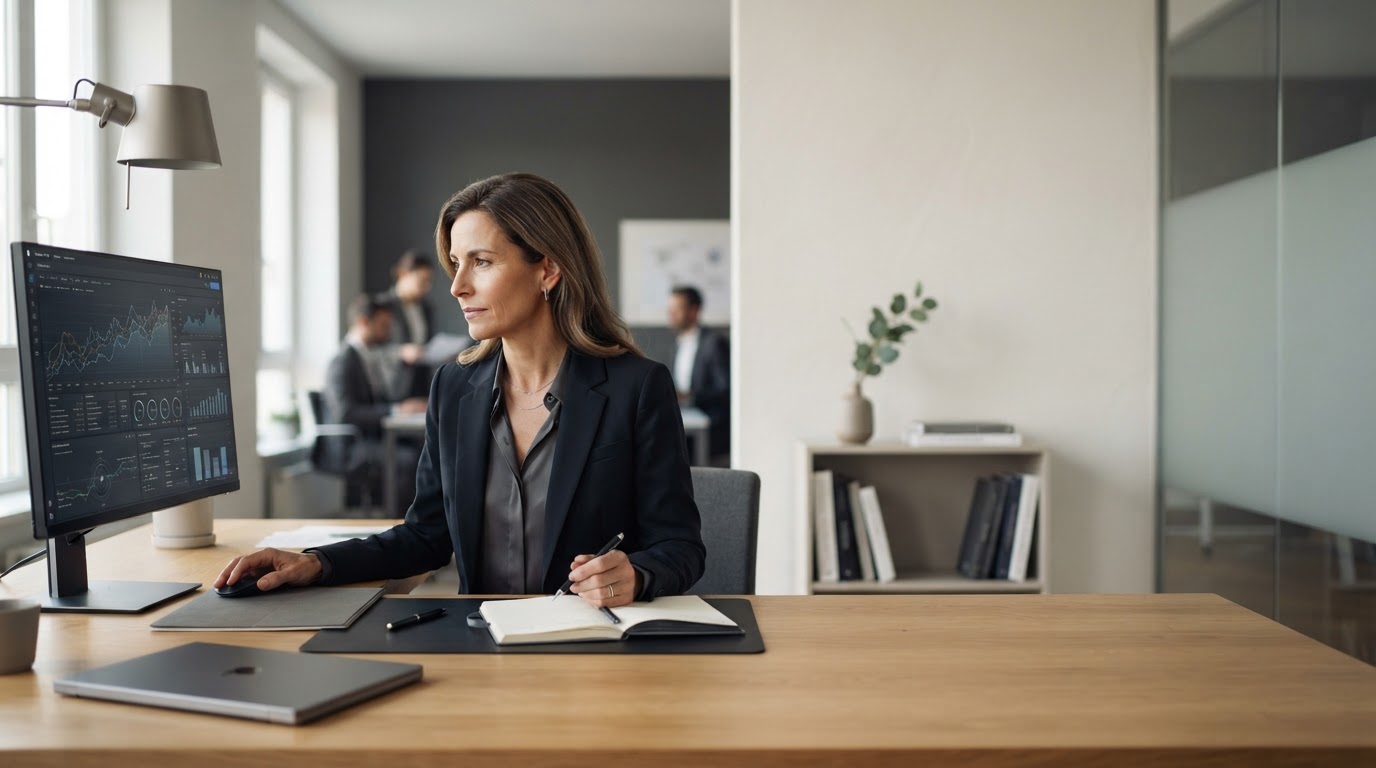
Painel de análise preditiva Kunara Celvili visualizando fluxos de dados de mercado
Modelagem Preditiva de IA e Execução Ajustada ao Risco

Modelagem Preditiva e Seleção de Estratégia Ajustada ao Risco para Traders Sistemáticos

O Kunara Celvili analisa a microestrutura do mercado em tempo real e classifica as estratégias geradas por IA por variância preditiva e redução histórica, para que o capital possa ser direcionado para modelos com um perfil ajustado ao risco demonstrado, em vez de uma única chamada discricionária.
Infraestrutura construída em torno de uma questão: qual estratégia merece capital agora

O Kunara Celvili foi construído como infraestrutura para traders que já entendem a execução sistemática, mas não têm tempo para fazer backtest e monitorar dezenas de variantes de estratégia em paralelo. Em vez de emitir sinais isolados, a plataforma classifica um conjunto ativo de estratégias geradas por IA de forma contínua e expõe os parâmetros por trás de cada classificação.

O motor subjacente é mantido para os requisitos do mercado DACH, incluindo padrões de liquidez nas horas de negociação locais e as restrições de latência de dados relevantes para a execução em plataformas europeias.

Equipe de pesquisa Kunara Celvili revisando o resultado do modelo quantitativo

A análise manual atinge seus limites estruturais sob a volatilidade moderna

O fluxo de pedidos, a correlação entre ativos e os dados macro agora são atualizados mais rapidamente do que um único analista consegue reconciliá-los em uma posição coerente. A fadiga e o viés de atualidade agravam o problema durante uma sessão de negociação completa, mesmo para profissionais experientes. A execução algorítmica não elimina a incerteza, mas elimina a inconsistência que advém da aplicação de um limite diferente à mesma configuração às 9h e às 15h.

DimensãoAnálise ManualExecução Algorítmica
Tempo de reação a novos dadosSegundos em minutosSubsegundo, contínuo
Exposição ao preconceito emocionalPresente, variável por sessãoEstruturalmente excluído
Fluxos de dados simultâneos processadosLimitado pela capacidade de atençãoParalelo, entre ativos
Consistência entre sessõesFlutua com fadigaGovernado por parâmetros fixos

Por dentro do mecanismo de modelagem preditiva e gerenciamento de riscos

O mecanismo não emite um único sinal de compra ou venda. Ele gera uma distribuição classificada de estratégias, cada uma com sua própria faixa de variação preditiva e histórico de rebaixamento, que o usuário analisa antes de alocar capital.

01Ingestão de dados de preço, carteira de pedidos e feeds macro
02Engenharia de recursos e normalização em intervalos de tempo
03Modelagem estocástica e estimativa de variância preditiva
04Sobreposição de risco: limites de rebaixamento, verificações de correlação
05Sinal de execução roteado para pool de estratégias classificadas
  • Núcleo de Modelagem Estocástica As estratégias são geradas a partir de processos estocásticos calibrados com base em dados históricos e em tempo real da carteira de pedidos, em vez de conjuntos de regras fixas.
  • Pontuação de Variância Preditiva Cada estratégia carrega uma faixa de variação que descreve a dispersão esperada dos resultados, e não um único valor de retorno projetado.
  • Sobreposição de risco com reconhecimento de correlação Antes da execução, o sistema verifica uma posição candidata em relação à exposição existente para evitar riscos correlacionados concentrados.
  • Reclassificação Contínua As classificações estratégicas são atualizadas continuamente à medida que novos dados de desempenho chegam, em vez de um ciclo fixo de revisão trimestral.

Nota Metodológica

A variação preditiva, e não as previsões pontuais, é o principal resultado apresentado aos usuários. Um modelo que prevê um único preço futuro faz uma afirmação difícil de validar; um modelo que prevê uma distribuição de resultados plausíveis pode ser verificado em relação aos resultados realizados ao longo do tempo, que é a base para a classificação das estratégias nesta plataforma.

Infraestrutura de copy-trading para estratégias de IA de alto nível

A negociação de cópias no Kunara Celvili significa alocar uma parcela definida de capital para uma estratégia de IA específica do pool classificado, com a execução tratada automaticamente dentro dos parâmetros sob os quais a estratégia foi testada.

01

Revise o pool classificado

Navegue por estratégias ativas de IA classificadas por retorno ajustado ao risco, trailing drawdown e faixa de variação preditiva.

02

Inspecione os parâmetros de desempenho

Abra uma estratégia para visualizar sua janela de backtesting, cálculo do índice de Sharpe e as classes de ativos que ela negocia.

03

Alocar uma participação de capital definida

Defina um tamanho de posição como uma porcentagem fixa da sua conta, com limites máximos de exposição aplicados automaticamente.

04

Monitore e ajuste

Acompanhe a execução ao vivo em relação à expectativa testada e reduza ou pause a alocação se a variação exceder a faixa declarada.

Parâmetros exibidos antes da alocação

  • Rebaixamento Máximo — maior declínio observado do pico ao vale durante a janela de backtest.
  • Índice de Sharpe (período final) — retorno relativo à volatilidade observada durante o período indicado.
  • Banda de Variância Preditiva — o intervalo de dispersão que o modelo espera em torno da sua estimativa central.
  • Latência de execução — atraso médio entre a geração do sinal e a colocação do pedido.

Lógica de backtesting e protocolos de mitigação de riscos

Lógica de backtesting

Cada estratégia é avaliada em relação aos dados históricos da carteira de pedidos e de preços usando uma metodologia walk-forward, o que significa que o modelo é testado em dados nos quais não foi treinado, em blocos de tempo sequenciais. O objetivo é limitar o overfitting a um único período histórico. Os resultados do backtest são rotulados com o intervalo de datas exato e o universo de ativos usados ​​e são mantidos separados de qualquer acompanhamento de desempenho futuro ao vivo mostrado no painel.

Declaração de Conformidade. A Kunara Celvili atua como fornecedora de tecnologia e infraestrutura. Não fornece aconselhamento de investimento individualizado e nada nesta página constitui uma solicitação para negociar um instrumento específico. Os dados de desempenho da estratégia refletem backtesting histórico e, quando indicado, condições simuladas ao vivo. O desempenho passado, seja backtested ou em tempo real, não é indicativo de resultados futuros e a negociação envolve risco de perda de capital.

Protocolos de mitigação de riscos

  • Limites de exposição ao nível da posição aplicados independentemente da lógica interna da própria estratégia.
  • Verificações de correlação entre estratégias ativas simultaneamente para evitar o acúmulo de riscos direcionais semelhantes.
  • Pausa automática na alocação se a variação ao vivo exceder a faixa de backtest declarada da estratégia por uma margem definida.
  • Separação de dados de desempenho testados em backtesting dos dados de execução ao vivo em cada visualização do painel.
  • Registro de auditoria de cada evento de alocação e execução, retido para revisão do usuário.

Perguntas técnicas sobre latência, dados e integração

Qual é a latência típica entre um sinal e a execução da ordem?

A latência depende do local e da classe de ativos e é exibida por estratégia como uma média móvel. O mecanismo foi projetado para minimizar a lacuna entre a saída do modelo e a colocação do pedido, mas as condições da rede e do lado do corretor permanecem fora do controle direto da plataforma.

Quais fontes de dados alimentam os modelos preditivos?

Os modelos ingerem dados de preços e carteiras de pedidos de locais conectados, juntamente com dados de divulgação macroeconômica e índices de volatilidade. A documentação de cada estratégia lista o universo de dados específico em relação ao qual ela foi treinada e testada.

Como o Kunara Celvili se integra a uma conta de corretagem existente?

A integração é feita por meio de uma API de corretagem conectada. Os usuários mantêm a custódia de seus fundos com sua própria corretora; Kunara Celvili envia instruções de alocação e execução, mas não detém o capital do cliente diretamente.

Posso copiar mais de uma estratégia de IA ao mesmo tempo?

Sim. Várias estratégias podem ser executadas simultaneamente, sujeitas à verificação de correlação que limita a exposição combinada a fatores de risco semelhantes em todo o conjunto ativo.

O que acontece se o desempenho ao vivo de uma estratégia divergir do seu backtest?

Se a variação em tempo real exceder a banda preditiva declarada da estratégia além de um limite definido, a alocação para essa estratégia será automaticamente pausada enquanto se aguarda a revisão e o evento será registrado para o usuário.

Revise a metodologia antes de alocar capital

Solicite uma visão geral do protocolo para ver a documentação de backtesting, definições de parâmetros e conjunto de estratégias atual antes de conectar uma conta ativa.

Leia a Metodologia