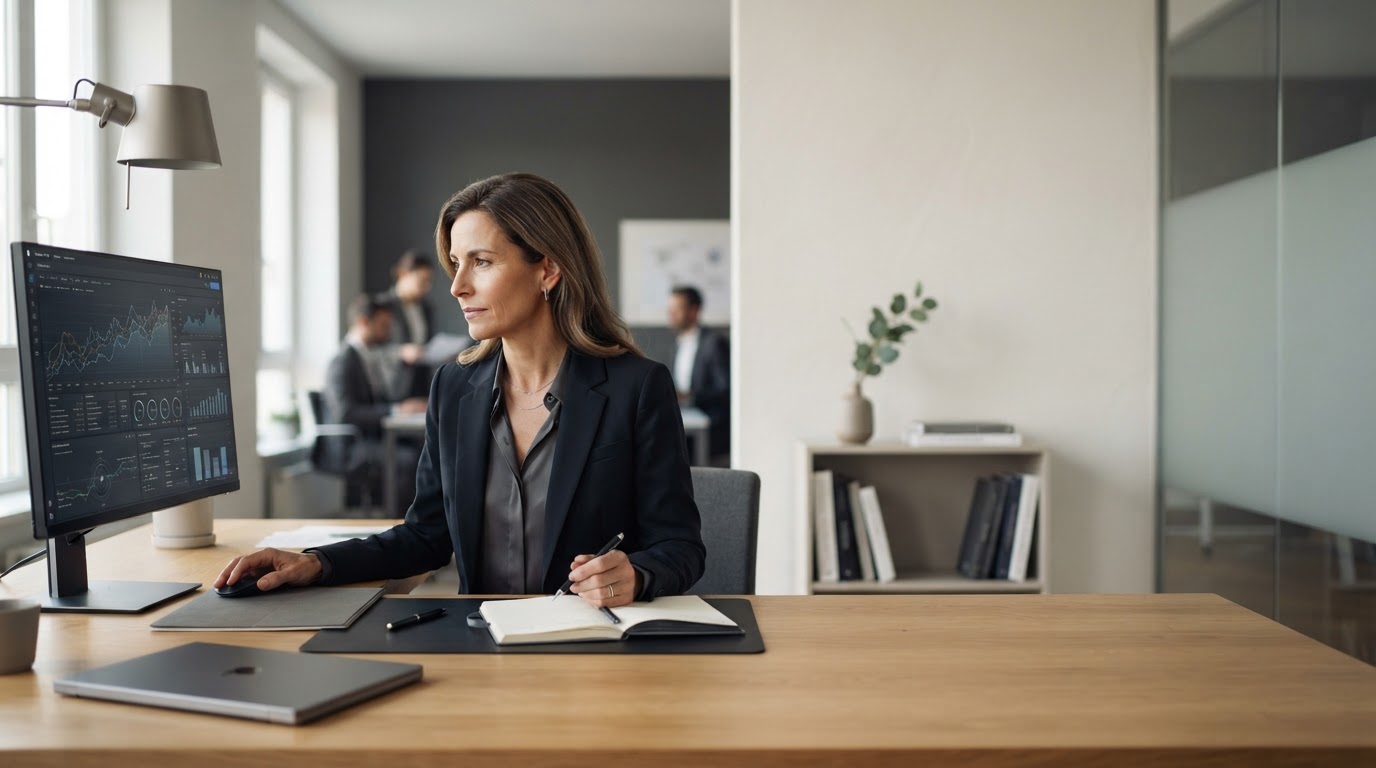
Pulpit nawigacyjny analiz predykcyjnych Kunara Celvili wizualizujący strumienie danych rynkowych
Modelowanie predykcyjne AI i realizacja dostosowana do ryzyka

Modelowanie predykcyjne i wybór strategii skorygowanej o ryzyko dla traderów systematycznych

Kunara Celvili analizuje mikrostrukturę rynku w czasie rzeczywistym i szereguje strategie generowane przez sztuczną inteligencję na podstawie przewidywanej wariancji i historycznego spadku, dzięki czemu kapitał można skierować do modeli o wykazanym profilu skorygowanym o ryzyko zamiast pojedynczego uznaniowego połączenia.
Infrastruktura zbudowana wokół jednego pytania: która strategia zasługuje teraz na kapitał

Kunara Celvili został zbudowany jako infrastruktura dla traderów, którzy rozumieją już systematyczną realizację, ale brakuje im czasu na weryfikację historyczną i równoległe monitorowanie dziesiątek wariantów strategii. Zamiast wysyłać izolowane sygnały, platforma na bieżąco klasyfikuje aktywną pulę strategii generowanych przez sztuczną inteligencję i udostępnia parametry każdego rankingu.

Podstawowy silnik jest utrzymywany pod kątem wymagań rynku DACH, w tym lokalnych wzorców płynności w godzinach handlu i ograniczeń opóźnień danych istotnych dla realizacji transakcji w europejskich systemach obrotu.

Zespół badawczy Kunara Celvili przeglądający wyniki modelu ilościowego

Analiza ręczna osiąga swoje strukturalne ograniczenia w warunkach współczesnej zmienności

Przepływ zamówień, korelacja między zasobami i dane makro są teraz aktualizowane szybciej, niż pojedynczy analityk jest w stanie połączyć je w spójną całość. Zmęczenie i stronniczość od niedawności pogłębiają problem podczas pełnej sesji handlowej, nawet w przypadku doświadczonych praktyków. Wykonanie algorytmiczne nie usuwa niepewności, ale usuwa niespójność wynikającą z zastosowania innego progu do tej samej konfiguracji o godzinie 9:00 i 15:00.

WymiarAnaliza ręcznaWykonanie algorytmiczne
Czas reakcji na nowe daneSekundy do minutUłamek sekundy, ciągły
Narażenie na uprzedzenia emocjonalneObecne, zmienne w zależności od sesjiStrukturalnie wykluczone
Przetwarzane współbieżne strumienie danychOgraniczone zakresem uwagiRównoległe, obejmujące wiele zasobów
Spójność w sesjachZmienia się wraz ze zmęczeniemRegulowane przez stałe parametry

Wewnątrz mechanizmu modelowania predykcyjnego i zarządzania ryzykiem

Silnik nie wysyła ani jednego sygnału kupna ani sprzedaży. Generuje rankingową dystrybucję strategii, z których każda ma własne przewidywane pasmo wariancji i historię wypłat, którą użytkownik przegląda przed alokacją kapitału.

01Pozyskiwanie danych dotyczących cen, księgi zamówień i plików makr
02Inżynieria funkcji i normalizacja w różnych ramach czasowych
03Modelowanie stochastyczne i predykcyjna estymacja wariancji
04Nałożenie ryzyka: limity wypłat, kontrole korelacji
05Sygnał wykonania kierowany do rankingowej puli strategii
  • Rdzeń modelowania stochastycznego Strategie są generowane na podstawie procesów stochastycznych skalibrowanych na podstawie historycznych i bieżących danych z księgi zamówień, a nie na podstawie ustalonych zestawów reguł.
  • Predykcyjna punktacja wariancji Każda strategia zawiera pasmo wariancji opisujące oczekiwane rozproszenie wyników, a nie pojedynczą przewidywaną wielkość zwrotu.
  • Nakładka ryzyka uwzględniająca korelację Przed realizacją system sprawdza kandydaturę pod kątem istniejącej ekspozycji, aby uniknąć skoncentrowanego ryzyka skorelowanego.
  • Ciągłe ponowne rankingi Rankingi strategii są aktualizowane na bieżąco w miarę napływu nowych danych o wynikach, a nie w ramach stałego kwartalnego cyklu przeglądu.

Notatka metodologiczna

Podstawowym sygnałem wyjściowym udostępnianym użytkownikom jest wariancja predykcyjna, a nie prognozy punktowe. Model przewidujący jedną przyszłą cenę zawiera twierdzenie trudne do zweryfikowania; model przewidujący rozkład prawdopodobnych wyników można porównać z wynikami zrealizowanymi w czasie, co stanowi podstawę rankingu strategii na tej platformie.

Infrastruktura do kopiowania dla najwyżej ocenianych strategii AI

Copy-trading na Kunara Celvili oznacza alokację określonej części kapitału na konkretną strategię AI z puli rankingowej, przy czym realizacja odbywa się automatycznie w ramach parametrów, pod kątem których strategia była testowana.

01

Przejrzyj pulę rankingową

Przeglądaj aktywne strategie AI posortowane według zwrotu skorygowanego o ryzyko, wypłaty końcowej i przewidywanego pasma wariancji.

02

Sprawdź parametry wydajności

Otwórz strategię, aby wyświetlić okno weryfikacji historycznej, obliczenie współczynnika Sharpe'a i klasy aktywów, którymi handluje.

03

Przydziel określony udział w kapitale

Ustaw wielkość pozycji jako stały procent swojego konta, a maksymalne limity ekspozycji zostaną zastosowane automatycznie.

04

Monitoruj i dostosowuj

Śledź wykonanie na żywo względem zweryfikowanych oczekiwań i zmniejsz lub wstrzymaj alokację, jeśli wariancja przekracza określony zakres.

Parametry wyświetlane przed alokacją

  • Maksymalna wypłata — największy zaobserwowany spadek wartości szczytowej do najniższej w oknie testu historycznego.
  • Współczynnik Sharpe’a (okres końcowy) — zwrot w stosunku do obserwowanej zmienności w podanym oknie.
  • Przewidywalne pasmo wariancji — zakres rozproszenia, jakiego oczekuje model wokół swojej centralnej estymaty.
  • Opóźnienie wykonania — średnie opóźnienie pomiędzy wygenerowaniem sygnału a złożeniem zamówienia.

Logika weryfikacji historycznej i protokoły ograniczania ryzyka

Logika weryfikacji historycznej

Każda strategia jest oceniana na podstawie historycznych danych dotyczących księgi zamówień i cen przy użyciu metodologii walk-forward, co oznacza, że model jest testowany na danych, na których nie był szkolony, w kolejnych blokach czasowych. Ma to na celu ograniczenie nadmiernego dopasowania do jednego okresu historycznego. Wyniki testu historycznego są oznaczone dokładnym zakresem dat i zastosowanym zakresem zasobów i są trzymane oddzielnie od bieżącego śledzenia wyników w przyszłości wyświetlanego na pulpicie nawigacyjnym.

Oświadczenie o zgodności. Kunara Celvili działa jako dostawca technologii i infrastruktury. Nie zapewnia zindywidualizowanych porad inwestycyjnych i nic na tej stronie nie stanowi zaproszenia do handlu konkretnym instrumentem. Dane dotyczące wyników strategii odzwierciedlają weryfikację historyczną oraz, tam gdzie wskazano, warunki symulowane na żywo. Wyniki historyczne, niezależnie od tego, czy są weryfikowane historycznie, czy na żywo, nie wskazują na przyszłe wyniki, a handel wiąże się z ryzykiem utraty kapitału.

Protokoły ograniczania ryzyka

  • Limity ekspozycji na poziomie pozycji egzekwowane niezależnie od wewnętrznej logiki strategii.
  • Sprawdzana jest korelacja między jednocześnie aktywnymi strategiami, aby uniknąć nakładania się podobnego ryzyka kierunkowego.
  • Automatyczna przerwa w alokacji, jeśli wariancja na żywo przekracza określony zakres analizy historycznej strategii o określony margines.
  • Oddzielenie danych dotyczących wydajności poddanych testom historycznym od danych dotyczących wykonania na żywo w każdym widoku pulpitu nawigacyjnego.
  • Dziennik audytu każdego zdarzenia alokacji i wykonania, zachowywany do wglądu użytkownika.

Pytania techniczne dotyczące opóźnień, danych i integracji

Jakie jest typowe opóźnienie między sygnałem a wykonaniem zamówienia?

Opóźnienie zależy od miejsca i klasy aktywów i jest wyświetlane dla każdej strategii jako średnia krocząca. Silnik został zaprojektowany tak, aby zminimalizować różnicę pomiędzy wynikami modelu a złożeniem zamówienia, ale warunki sieciowe i po stronie brokera pozostają poza bezpośrednią kontrolą platformy.

Które źródła danych zasilają modele predykcyjne?

Modele pobierają dane dotyczące cen i ksiąg zamówień z połączonych systemów, wraz z danymi makroekonomicznymi i indeksami zmienności. Dokumentacja każdej strategii zawiera listę konkretnych wszechświatów danych, względem których została przeszkolona i poddana testom historycznym.

Jak Kunara Celvili integruje się z istniejącym rachunkiem maklerskim?

Integracja odbywa się poprzez połączone API brokerskie. Użytkownicy zachowują opiekę nad swoimi środkami u własnego brokera; Kunara Celvili wysyła instrukcje alokacji i wykonania, ale nie przechowuje bezpośrednio kapitału klienta.

Czy mogę skopiować więcej niż jedną strategię AI jednocześnie?

Tak. Wiele strategii może być realizowanych jednocześnie, pod warunkiem sprawdzenia korelacji, która ogranicza łączną ekspozycję na podobne czynniki ryzyka w aktywnej puli.

Co się stanie, jeśli wyniki strategii na żywo odbiegają od wyników testów historycznych?

Jeżeli wariancja na żywo przekracza określony zakres predykcyjny strategii poza zdefiniowany próg, alokacja do tej strategii jest automatycznie wstrzymywana do czasu sprawdzenia, a zdarzenie jest rejestrowane dla użytkownika.

Przed alokacją kapitału przejrzyj metodologię

Poproś o przegląd protokołu, aby zobaczyć dokumentację weryfikacji historycznej, definicje parametrów i aktualną pulę strategii przed podłączeniem konta rzeczywistego.

Przeczytaj Metodologię