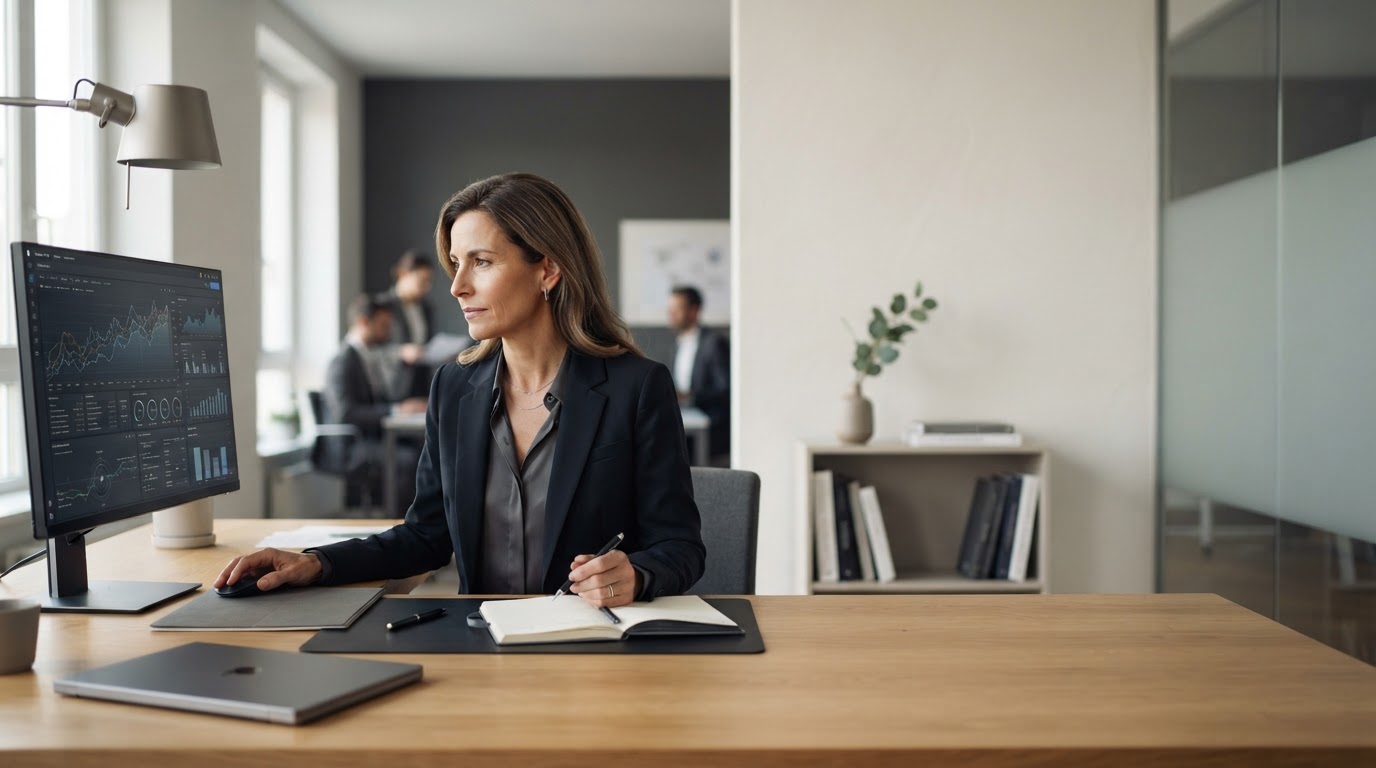
Kunara Celvili dashboard di analisi predittiva che visualizza i flussi di dati di mercato
Modellazione predittiva dell'intelligenza artificiale ed esecuzione corretta per il rischio

Modellazione predittiva e selezione della strategia adeguata al rischio per trader sistematici

Kunara Celvili analizza la microstruttura del mercato in tempo reale e classifica le strategie generate dall'intelligenza artificiale in base alla varianza predittiva e al prelievo storico, in modo che il capitale possa essere instradato verso modelli con un profilo dimostrato corretto per il rischio invece di una singola chiamata discrezionale.
Infrastruttura costruita attorno a una domanda: quale strategia merita capitale in questo momento

Kunara Celvili è stato creato come infrastruttura per i trader che già comprendono l'esecuzione sistematica ma non hanno il tempo per eseguire test retrospettivi e monitorare dozzine di varianti di strategia in parallelo. Invece di emettere segnali isolati, la piattaforma classifica un pool attivo di strategie generate dall’intelligenza artificiale su base continuativa ed espone i parametri dietro ciascuna classifica.

Il motore sottostante viene mantenuto per i requisiti del mercato DACH, compresi i modelli di liquidità degli orari di negoziazione locali e i vincoli di latenza dei dati relativi all’esecuzione sulle sedi europee.

Il team di ricerca Kunara Celvili esamina i risultati del modello quantitativo

L’analisi manuale raggiunge i suoi limiti strutturali nella volatilità moderna

Il flusso degli ordini, la correlazione tra asset e i dati macro ora si aggiornano più velocemente di quanto un singolo analista possa riconciliarli in una posizione coerente. La stanchezza e la distorsione da recency aggravano il problema durante un’intera sessione di trading, anche per i professionisti esperti. L’esecuzione algoritmica non rimuove l’incertezza, ma rimuove l’incoerenza derivante dall’applicazione di una soglia diversa alla stessa configurazione alle 9:00 e alle 15:00.

DimensioneAnalisi manualeEsecuzione algoritmica
Tempo di reazione ai nuovi datiSecondi a minutiSub-secondo, continuo
Esposizione a pregiudizi emotiviPresente, variabile in base alla sessioneStrutturalmente escluso
Flussi di dati simultanei elaboratiLimitato dalla capacità di attenzioneParallelo, trasversale
Coerenza tra le sessioniFluttua con la faticaGovernato da parametri fissi

All'interno del motore di modellazione predittiva e gestione del rischio

Il motore non emette un singolo segnale di acquisto o vendita. Produce una distribuzione classificata di strategie, ciascuna con la propria fascia di varianza predittiva e la cronologia dei prelievi, che l'utente esamina prima di allocare il capitale.

01Inserimento di dati su prezzi, portafoglio ordini e feed macro
02Ingegneria delle funzionalità e normalizzazione in tutti gli intervalli di tempo
03Modellazione stocastica e stima predittiva della varianza
04Sovrapposizione del rischio: limiti di prelievo, controlli di correlazione
05Segnale di esecuzione instradato al pool di strategie classificate
  • Nucleo di modellazione stocastica Le strategie sono generate da processi stocastici calibrati rispetto a dati storici e in tempo reale sugli ordini, piuttosto che a serie di regole fisse.
  • Punteggio predittivo della varianza Ciascuna strategia comporta una fascia di varianza che descrive la dispersione attesa dei risultati, non una singola cifra di rendimento previsto.
  • Sovrapposizione del rischio consapevole della correlazione Prima dell'esecuzione, il sistema controlla una posizione candidata rispetto all'esposizione esistente per evitare la concentrazione del rischio correlato.
  • Riclassificazione continua Le classifiche strategiche vengono aggiornate periodicamente man mano che arrivano nuovi dati sulla performance, anziché secondo un ciclo di revisione trimestrale fisso.

Nota Metodologica

La varianza predittiva, non le previsioni puntuali, è l'output principale che emerge agli utenti. Un modello che prevede un unico prezzo futuro fa un’affermazione difficile da convalidare; un modello che prevede una distribuzione di risultati plausibili può essere confrontato con i risultati realizzati nel tempo, che costituisce la base per il modo in cui le strategie vengono classificate su questa piattaforma.

Infrastruttura di copy trading per strategie di intelligenza artificiale di alto livello

Il copy trading su Kunara Celvili significa allocare una quota definita di capitale a una specifica strategia AI dal pool classificato, con l'esecuzione gestita automaticamente entro i parametri con cui la strategia è stata testata.

01

Controlla la classifica

Sfoglia le strategie IA attive ordinate in base al rendimento corretto per il rischio, al trailing drawdown e alla fascia di varianza predittiva.

02

Ispezionare i parametri delle prestazioni

Apri una strategia per visualizzare la finestra di backtesting, il calcolo dell'indice di Sharpe e le classi di attività negoziate.

03

Assegnare una quota di capitale definita

Imposta la dimensione della posizione come percentuale fissa del tuo conto, con i limiti di esposizione massima applicati automaticamente.

04

Monitorare e regolare

Tieni traccia dell'esecuzione in tempo reale rispetto alle aspettative verificate e riduci o sospendi l'allocazione se la varianza supera la banda dichiarata.

Parametri visualizzati prima dell'assegnazione

  • Prelievo massimo — il più grande calo dal picco al minimo osservato durante la finestra di backtest.
  • Indice di Sharpe (periodo finale) — rendimento relativo alla volatilità osservata nell'intervallo indicato.
  • Banda di varianza predittiva — l'intervallo di dispersione previsto dal modello attorno alla sua stima centrale.
  • Latenza di esecuzione — ritardo medio tra la generazione del segnale e l'effettuazione dell'ordine.

Backtesting della logica e dei protocolli di mitigazione del rischio

Logica del backtest

Ogni strategia viene valutata rispetto ai dati storici del portafoglio ordini e dei prezzi utilizzando una metodologia walk-forward, il che significa che il modello viene testato su dati su cui non è stato addestrato, in blocchi temporali sequenziali. Questo ha lo scopo di limitare il sovradattamento a un singolo periodo storico. I risultati del backtest sono etichettati con l'esatto intervallo di date e l'universo degli asset utilizzati e sono tenuti separati da qualsiasi monitoraggio delle prestazioni in tempo reale mostrato nella dashboard.

Dichiarazione di conformità. Kunara Celvili opera come fornitore di tecnologia e infrastrutture. Non fornisce consulenza di investimento personalizzata e nulla in questa pagina costituisce una sollecitazione alla negoziazione di uno strumento specifico. I dati sulla performance della strategia riflettono i test retrospettivi storici e, ove indicato, condizioni simulate dal vivo. Le performance passate, sia backtested che live, non sono indicative di risultati futuri e il trading comporta il rischio di perdita di capitale.

Protocolli di mitigazione del rischio

  • I limiti all'esposizione a livello di posizione vengono applicati indipendentemente dalla logica interna della strategia.
  • Controlli di correlazione tra strategie attive contemporaneamente per evitare di accumulare rischi direzionali simili.
  • Pausa automatica dell'allocazione se la varianza in tempo reale supera la banda di backtest dichiarata della strategia di un margine definito.
  • Separazione dei dati sulle prestazioni sottoposti a backtest dai dati di esecuzione in tempo reale in ogni visualizzazione del dashboard.
  • Registro di controllo di ogni evento di allocazione ed esecuzione, conservato per la revisione da parte dell'utente.

Domande tecniche su latenza, dati e integrazione

Qual è la latenza tipica tra un segnale e l'esecuzione dell'ordine?

La latenza dipende dalla sede e dalla classe di asset e viene visualizzata per strategia come media mobile. Il motore è progettato per ridurre al minimo il divario tra l'output del modello e il posizionamento dell'ordine, ma le condizioni della rete e del broker rimangono al di fuori del controllo diretto della piattaforma.

Quali fonti dati alimentano i modelli predittivi?

I modelli acquisiscono dati sui prezzi e sugli ordini dalle sedi collegate, insieme ai dati macroeconomici e agli indici di volatilità. La documentazione di ciascuna strategia elenca l'universo di dati specifico rispetto al quale è stata addestrata e sottoposta a backtest.

Come si integra Kunara Celvili con un conto di intermediazione esistente?

L'integrazione viene gestita tramite un'API di intermediazione connessa. Gli utenti mantengono la custodia dei propri fondi presso il proprio broker; Kunara Celvili invia istruzioni di allocazione ed esecuzione ma non detiene direttamente il capitale del cliente.

Posso copiare più di una strategia AI contemporaneamente?

SÌ. È possibile eseguire più strategie contemporaneamente, previo controllo della correlazione che limiti l'esposizione combinata a fattori di rischio simili nel pool attivo.

Cosa succede se la performance dal vivo di una strategia diverge dal suo backtest?

Se la varianza in tempo reale supera la fascia predittiva dichiarata della strategia oltre una soglia definita, l'allocazione a tale strategia viene automaticamente sospesa in attesa di revisione e l'evento viene registrato per l'utente.

Rivedi la metodologia prima di allocare il capitale

Richiedi una panoramica del protocollo per vedere la documentazione di backtest, le definizioni dei parametri e il pool di strategie corrente prima di connettere un account live.

Leggi la Metodologia